مقایسه روند رشد دلار و مسکن از سال ۱۳۹۸ تا شهریور 1405
نمودار زیر روند رشد نرخ دلار و قیمت مسکن را در منطقه ۶ تهران، با در نظر گرفتن سال ۱۳۹۸ بهعنوان سال پایه، در مقیاس لگاریتمی مقایسه میکند. نوارهای عمودی نارنجی نیز دورههای بروز شوکهای ارزی را نشان میدهند.
به گزارش سایت طلا، بر اساس این نمودار، اگر سال ۱۳۹۸ را نقطه شروع مقایسه در نظر بگیریم، تا پایان شهریور ۱۴۰۵ رشد تجمعی مسکن همچنان از رشد دلار بیشتر بوده است. به بیان دیگر، در افق بلندمدت، قیمت مسکن در منطقه ۶ تهران افزایش بیشتری نسبت به نرخ دلار داشته است.
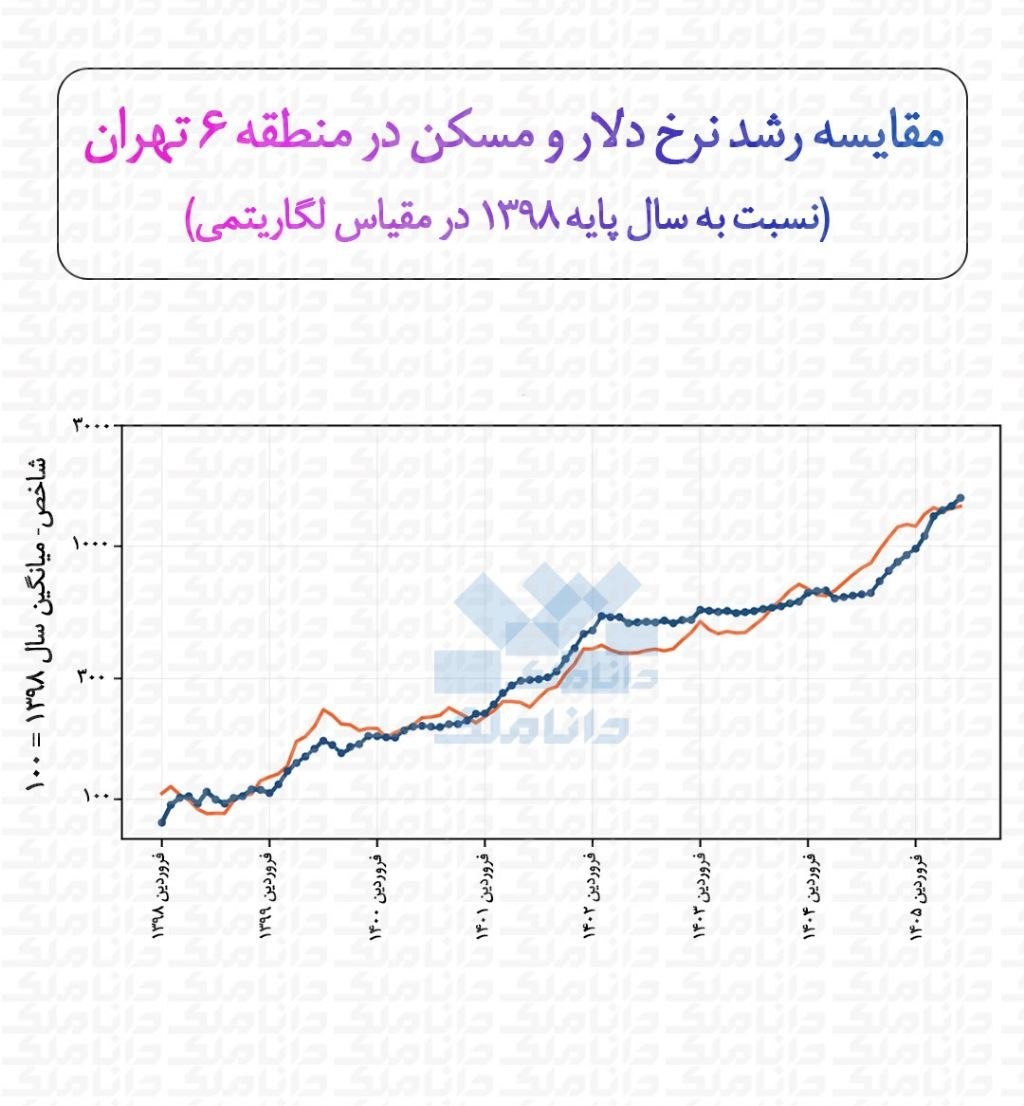
با این حال، بررسی دورههای کوتاهتر و بهویژه دورههای پس از سال ۱۴۰۲ تصویر متفاوتی ارائه میدهد. در زمان وقوع شوکهای ارزی، شیب رشد دلار (خط نارنجی) عمدتاً از شیب رشد مسکن (خط آبی) بیشتر بوده است. در برخی مقاطع نیز قیمت مسکن تقریباً بدون رشد قابلتوجه باقی مانده است؛ برای نمونه، در فاصله فروردین ۱۴۰۲ تا تیر ۱۴۰۴، رشد دلار از رشد مسکن پیشی گرفته است.
از سوی دیگر، فاصله میان نوارهای عمودی نارنجی نشان میدهد که فواصل زمانی میان شوکهای ارزی کوتاهتر شده و تکرار این شوکها افزایش یافته است. بنابراین، بازار مسکن در سالهای اخیر با دورههای کوتاهتری برای واکنش به جهشهای ارزی مواجه بوده است.
هزینه فرصت مسکن در برابر دلار چیست؟
منظور از هزینه فرصت این است که حتی اگر مسکن در بلندمدت بازدهی بیشتری از دلار داشته باشد، در بعضی دورههای اخیر نگهداری ملک به جای دلار به معنای از دست دادن یک بازده بالقوه بوده است.
برای مثال، فرض کنید فردی در ابتدای یک دوره، بهجای نگهداری دلار، سرمایه خود را در یک ملک نگه دارد. اگر طی آن دوره دلار ۵۰ درصد رشد کند اما قیمت ملک فقط ۲۰ درصد افزایش یابد، مالک ملک ۲۰ درصد رشد دارایی حدود سال ۱۴۰۲ به بعد، در برخی دورهها رشد قیمت مسکن آنقدر نبوده که بازده داشته، اما ۳۰ واحد درصد بازدهی نسبت به گزینه دلار را از دست داده است. این ۳۰ واحد درصد، بهصورت ساده، همان «هزینه فرصت» انتخاب مسکن در برابر دلار است.
بنابراین، عبارت «هزینه فرصت خود را پوشش نداده» یعنی:
از حدود سال ۱۴۰۲ به بعد، در برخی دورهها رشد قیمت مسکن آنقدر نبوده که بازدهیای را که سرمایهگذار با انتخاب مسکن بهجای دلار از دست داده است، جبران کند.
این نکته با گزاره اول تناقضی ندارد؛ مقایسه بلندمدت میتواند به نفع رشد تجمعی مسکن باشد، اما در دورههای کوتاهتر و بهخصوص هنگام شوک ارزی، دلار میتواند سریعتر از مسکن رشد کند.
با وجود آنکه در افق بلندمدت رشد قیمت مسکن از رشد دلار بیشتر بوده است، از حدود سال ۱۴۰۲ به بعد و در مقاطع وقوع شوکهای ارزی، سرعت رشد مسکن عمدتاً کمتر از دلار بوده و در نتیجه، بازدهی از دسترفته ناشی از انتخاب مسکن بهجای دلار در برخی از این دورهها جبران نشده است.