بهترین سرمایهگذاری در سال ۱۴۰۵ برای افراد مختلف کدام است؟
بهترین سرمایهگذاری در سال ۱۴۰۵ برای همه یکسان نیست. در شرایطی که طبق گزارش مرکز آمار ایران، تورم سالانه شهریور به ۷۳.۶ درصد رسیده، حفظ قدرت خرید به یکی از دغدغههای اصلی سرمایهگذاران تبدیل شده است.
بهترین سرمایهگذاری در سال ۱۴۰۵ برای همه یکسان نیست. در شرایطی که طبق گزارش مرکز آمار ایران، تورم سالانه شهریور به ۷۳.۶ درصد رسیده، حفظ قدرت خرید به یکی از دغدغههای اصلی سرمایهگذاران تبدیل شده است. با این حال کسی که چند ماه دیگر به پولش نیاز دارد، نمیتواند مثل کسی سرمایهگذاری کند که سرمایه اضافه و چند سال فرصت دارد. میزان سرمایه، تحمل زیان، افق زمانی و هدف مالی در انتخاب بازار مناسب نقش دارند. در ادامه، هفت روش سرمایهگذاری را بررسی میکنیم تا مشخص شود هرکدام برای چه افرادی مناسبترند و چه مزایا و محدودیتهایی دارند.
بهترین سرمایهگذاری در سال ۱۴۰۵ چیست؟
سپرده بانکی، طلا، زمین، خودرو، صندوقهای سرمایهگذاری، معاملهگری و رمزارزها از گزینههای سرمایهگذاری در سال ۱۴۰۵ هستند. انتخاب بهترین روش به شرایط اقتصادی، میزان سرمایه و ریسکپذیری شما بستگی دارد.
۱. سپرده بانکی
سپرده بانکی برای افراد کمریسکی مناسبتر است که دریافت سود دورهای و پیشبینیشده را به نوسان ترجیح میدهند. برای مثال، بازنشستگانی که بخشی از هزینههای زندگی را با سود پسانداز میدهند، میتوانند این روش را بررسی کنند.
قبل از افتتاح حساب، نرخ سود، زمان پرداخت و شرایط برداشت را بررسی کنید. در بعضی سپردههای مدتدار، برداشت قبل از سررسید باعث کاهش سود میشود.
محدودیت اصلی سپرده بانکی، احتمال کاهش قدرت خرید در شرایط تورمی است. اگر نرخ تورم بیشتر از سود سپرده باشد، ارزش واقعی سرمایه کاهش مییابد. بنابراین، در اقتصاد تورمی سال ۱۴۰۵ نباید سود اسمی را با افزایش واقعی ثروت یکسان بدانیم.
۲. طلا
طلا برای افرادی مناسب است که به دنبال متنوع کردن سبد سرمایهگذاری و حفظ قدرت خرید در بلندمدت هستند و توان تحمل نوسانات قیمت را دارند. البته روش خرید طلا اهمیت زیادی دارد. طلای زینتی هزینههایی مثل اجرت ساخت دارد و موقع خرید سکه باید حباب قیمتی و اختلاف قیمت خرید و فروش را بررسی کرد. طلای فیزیکی هم با خطر سرقت و هزینه نگهداری همراه است.
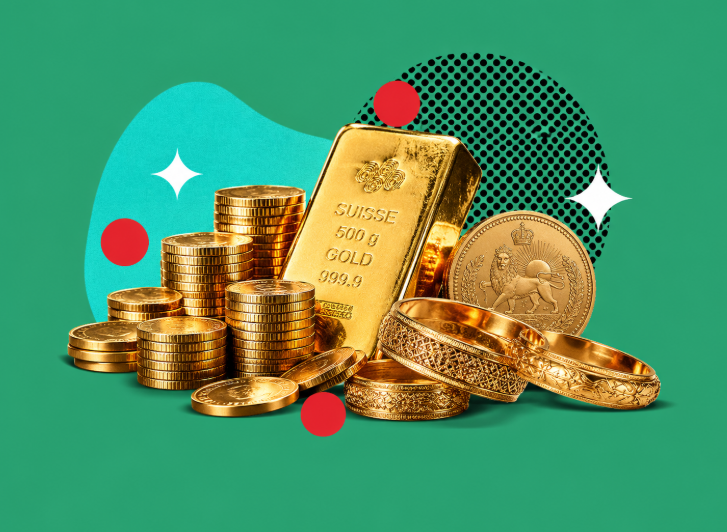
صندوقهای طلا برای افرادی که سرمایه کمتری دارند یا نمیخواهند مسئولیت نگهداری فیزیکی را بپذیرند، گزینه مناسبی هستند. با وجود این، قیمت این صندوقها هم تحت تاثیر بازار طلا و نرخ ارز قرار میگیرد. در سالهای اخیر سرمایهگذاری در توکنهای طلا (مثل پکس گلد و تتر گلد) از طریق صرافیهای داخلی مثل نوبیتکس هم به شدت محبوب شده است.
۳. زمین و ملک
خرید زمین و ملک بیشتر برای افرادی مناسب است که سرمایه نسبتاً زیادی دارند، بازار ملک را میشناسند و به پول خود در کوتاهمدت نیاز ندارند. این داراییها میتوانند برای بلندمدت مناسب باشند، اما فروش آنها معمولاً سریع انجام نمیشود.
قبل از خرید باید اصالت سند، مالکیت فروشنده، کاربری زمین، امکان ساختوساز و محدودیتهای قانونی را بررسی کنید. ارزان بودن یا وعده تغییر کاربری، بهتنهایی نشانه فرصت سرمایهگذاری نیست.
علاوه بر این زمین بدون اجاره یا بهرهبرداری، درآمد دورهای ایجاد نمیکند. برای افرادی که همه پساندازشان صرف خرید یک قطعه زمین میشود، سختی فروش و متمرکز شدن سرمایه در یک دارایی میتواند ریسک زیادی ایجاد کند.
۴. خودرو
خودرو بیشتر برای افرادی مناسب است که به وسیله نقلیه نیاز دارند یا شناخت کافی از بازار خرید و فروش خودرو دارند. با این حال خرید خودرو برای استفاده شخصی با سرمایهگذاری صرفاً با هدف کسب سود متفاوت است.
برای محاسبه بازده، نباید فقط اختلاف قیمت خرید و فروش را در نظر بگیرید. هزینه بیمه، تعمیرات، نگهداری، انتقال مالکیت و استهلاک هم مهم است.
در بازار ایران، عواملی مثل نرخ ارز، سیاستهای وارداتی و شرایط عرضه و تقاضا میتوانند روی قیمت خودرو تاثیر بگذارند. بنابراین، افزایش قیمت اسمی خودرو لزوماً به معنی کسب سود واقعی نیست. قبل از خرید هم سلامت فنی، مدارک و امکان فروش مجدد را بررسی کنید.
۵. صندوق سرمایهگذاری
صندوق سرمایهگذاری برای افرادی مناسب است که وقت یا دانش کافی برای مدیریت مستقیم داراییها ندارند و ترجیح میدهند از مدیریت حرفهای استفاده کنند.
بهترین صندوق سرمایهگذاری با توجه به هدف سرمایهگذار مشخص میشود. صندوقهای درآمد ثابت برای افراد کمریسکتر، صندوقهای سهامی برای افراد دارای افق بلندمدت و صندوقهای مختلط برای کسانی مناسب است که ترکیبی از سهام و داراییهای درآمد ثابت میخواهند.
صندوقهای طلا هم امکان سرمایهگذاری غیرمستقیم در بازار طلا را فراهم میکنند. البته صندوق بودن یک ابزار به معنی کمریسک بودن آن نیست.
قبل از خرید، مجوز صندوق، ترکیب داراییها، کارمزد، سابقه عملکرد و شرایط برداشت را بررسی کنید تا بهترین صندوق سرمایهگذاری را پیدا کنید. در صندوقهای قابل معامله هم مقایسه قیمت بازار با ارزش خالص داراییها یا NAV اهمیت دارد.
۶. معاملهگری
معاملهگری برخلاف سایر گزینهها، بازار مستقلی نیست؛ بلکه روشی برای خرید و فروش فعال در بازارهایی مثل سهام، طلا و ارزهای دیجیتال است. این روش بیشتر برای افرادی مناسب است که دانش، زمان کافی و برنامه معاملاتی دارند و ریسکپذیرند. معاملهگر باید بتواند نقاط ورود و خروج، میزان سرمایه هر معامله و حداکثر زیان قابلقبول را مشخص کند.
معاملات پرتعداد با هزینههایی مثل کارمزد و اختلاف قیمت خرید و فروش همراهاند. استفاده از اهرم هم میتواند ریسک را چند برابر کند. برای افراد مبتدی یا کسانی که به درآمد ماهانه مطمئن نیاز دارند، معاملهگری انتخاب مناسبی برای جبران سریع کمبود سرمایه نیست.
۷. ارزهای دیجیتال
ارزهای دیجیتال برای افرادی مناسب هستند که ریسکپذیری بالایی دارند، نوسانات شدید را میپذیرند و با فناوری و سازوکار بازار کریپتو آشنا هستند. این بازار امکان خرید کسری از داراییهایی مثل بیت کوین و اتریوم را فراهم میکند و برای شروع به سرمایه زیادی نیاز ندارد.
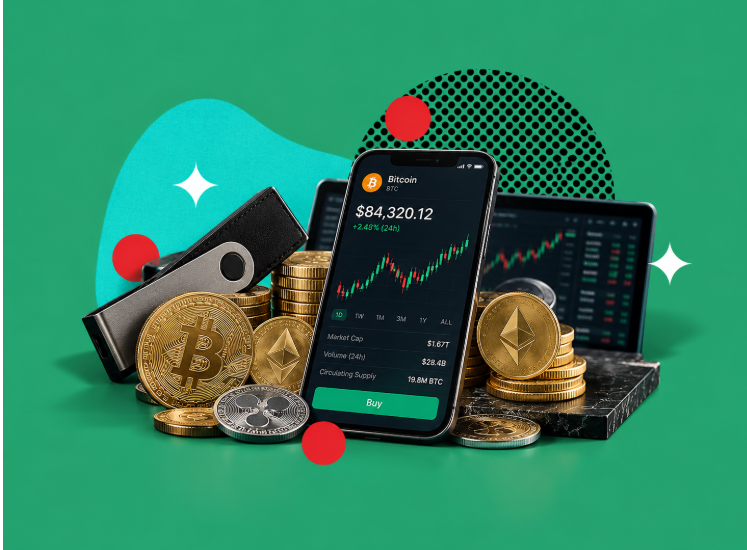
البته سرمایهگذاری با مبلغ کم به معنی ریسک پایین نیست. ریسک ارزهای دیجیتال هم یکسان نیست. قبل از خرید باید کاربرد پروژه، نقدشوندگی، سازوکار عرضه و اعتبار اطلاعات آن را بررسی کنید. علاوه بر نوسان قیمت، خطر هک، مشکلات صرافی، از دست رفتن کلید خصوصی و محدودیت دسترسی هم وجود دارد.
کدام سرمایهگذاری برای شما مناسبتر است؟
عکس: بهترین سرمایهگذاری در ۱۴۰۵
برای انتخاب در سال ۱۴۰۵، بهتر است بهجای تمرکز صرف بر بازده احتمالی، هدف و شرایط مالی خود را در نظر بگیرید.
.
| نوع سرمایهگذار | گزینههای قابل بررسی |
| افراد کمریسک | سپرده بانکی و صندوق درآمد ثابت |
| افراد با سرمایه محدود | صندوقهای سرمایهگذاری و خرید کسری دارایی |
| افراد ریسکپذیر با افق بلندمدت | صندوق سهامی، طلا و زمین |
| افراد باتجربه و ریسکپذیر | معاملهگری و ارزهای دیجیتال |
| افراد نیازمند درآمد دورهای | سپرده بانکی و برخی صندوقهای درآمد ثابت |
این گزینهها توصیه قطعی خرید نیستند. برای مثال فردی با سرمایه کم اما نیاز فوری به پول، نباید صرفاً به خاطر اینکه ارزهای دیجیتال را میتوان با مبلغ کم خریداری کرد، روی آنها سرمایهگذاری کند. علاوه بر این افرادی که سرمایه زیادی دارند، باید نقدشوندگی و خطر تمرکز سرمایه را در نظر بگیرند.
بهترین سرمایهگذاری در سال ۱۴۰۵ به هدف مالی، میزان سرمایه، افق زمانی و ریسکپذیری شما بستگی دارد. سپرده بانکی و صندوقهای درآمد ثابت برای افراد کمریسکتر، طلا برای متنوع کردن سبد و زمین برای سرمایهگذاران بلندمدت و با سرمایه زیاد قابل بررسیاند. خودرو بیشتر برای افرادی مناسب است که به آن نیاز دارند یا بازارش را میشناسند.
معاملهگری و ارزهای دیجیتال هم دانش و ریسکپذیری بیشتری میخواهند. قبل از تصمیمگیری، هزینههای ضروری را کنار بگذارید، نقدشوندگی و کارمزدها را بررسی کنید و تمام سرمایه را به یک بازار اختصاص ندهید. در شرایطی که تورم کشور بیشتر از ۷۰ درصد است، حفظ قدرت خرید بهاندازه کسب سود مهم است.