تغییر آرایش ذخایر طلای جهان؛ از انباشت چین تا فروش روسیه
بازار جهانی طلا در شرایطی وارد ماه نوامبر شده که تحولات مربوط به ذخایر طلای بانکهای مرکزی، نشانههایی از تغییر در راهبرد مدیریت داراییهای استراتژیک کشورها را آشکار میکند.
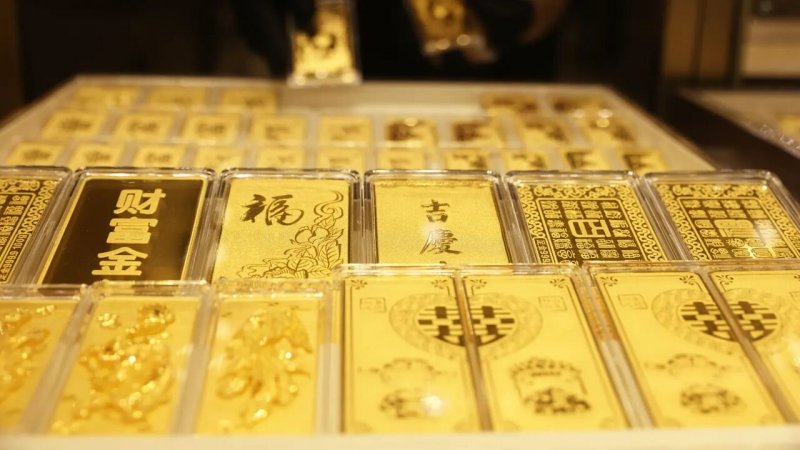
به گزارش سایت طلا، بررسی دادههای رسمی و گزارشهای منتشرشده در رسانههای چین، روسیه، ترکیه، ژاپن، کره جنوبی و کشورهای عربی نشان میدهد که در پشت نوسانات قیمت طلا، رقابتی متفاوت در جریان است؛ رقابتی که یک سوی آن به خرید و انباشت طلا و سوی دیگر آن به فروش، تأمین نقدینگی و تغییر محل نگهداری ذخایر مربوط میشود.
در این میان، چین همچنان یکی از مهمترین خریداران رسمی طلا در جهان است، درحالیکه روسیه به دلیل ملاحظات مالی و بودجهای، بخشی از ذخایر طلای خود را کاهش داده است. ترکیه نیز پس از چند ماه فروش خالص، در آمار ماه اوت بار دیگر در جمع خریداران قرار گرفته است.
چین؛ ادامه سیاست انباشت طلا حتی در دوره افت قیمتها
یکی از مهمترین تحولات بازار طلا در ماههای اخیر، ادامه خرید طلا توسط بانک مرکزی چین، حتی در شرایط اصلاح قیمت جهانی این فلز گرانبهاست.
بر اساس گزارش منتشرشده از سوی شورای جهانی طلا در ۱۵ اکتبر ۲۰۲۶، بانک مرکزی چین در سپتامبر حدود ۲۳ تن به ذخایر طلای خود اضافه کرده است. این میزان، بزرگترین خرید ماهانه چین از اکتبر ۲۰۲۳ محسوب میشود.
با این افزایش، ذخایر رسمی طلای چین به حدود ۲۴۱۰ تن رسیده و سهم طلا از مجموع ذخایر این کشور به حدود ۸٫۵ درصد افزایش یافته است.
نکته مهمتر آنکه چین در سهماهه سوم سال ۲۰۲۶ مجموعاً ۶۳ تن طلا خریداری کرده است. همچنین میزان خرید این کشور از ابتدای سال تا پایان سپتامبر به ۱۰۳ تن رسیده است.
بررسی دادههای بانک مرکزی چین نشان میدهد که این کشور از نوامبر ۲۰۲۴ تاکنون بهصورت پیوسته ذخایر طلای خود را افزایش داده و در سپتامبر ۲۰۲۶ بیستوسومین ماه متوالی خرید طلا را ثبت کرده است.
این سیاست در شرایطی ادامه یافته که قیمت طلا در مقاطعی از سال با اصلاح قابلتوجه مواجه شده است. استمرار خرید در چنین شرایطی میتواند نشاندهنده نگاه بلندمدت پکن به طلا بهعنوان ابزاری برای تنوعبخشی به ذخایر ارزی و کاهش وابستگی به داراییهای مالی خارجی باشد.
از سوی دیگر، بازار سرمایه چین نیز نشانههایی از افزایش تمایل سرمایهگذاران به طلا نشان میدهد. بر اساس گزارش شورای جهانی طلا، دارایی صندوقهای ETF طلای چین در سپتامبر ۱۱ تن افزایش یافته و مجموع موجودی این صندوقها به رکورد ۳۰۴ تن رسیده است.
در واقع، تقاضای چین تنها به بانک مرکزی محدود نیست و سرمایهگذاران این کشور نیز در حال افزایش سهم طلا در سبد داراییهای خود هستند.
روسیه؛ کاهش ۶۲ تنی ذخایر طلا از ابتدای سال
در نقطه مقابل چین، روسیه در سال ۲۰۲۶ روند متفاوتی را در مدیریت ذخایر طلای خود دنبال کرده است.
بر اساس گزارش خبرگزاری اینترفاکس روسیه در ۲۰ اکتبر، بانک مرکزی این کشور در سپتامبر نیز حدود ۰٫۲ میلیون اونس، معادل تقریبی ۶ تن، از حجم طلای موجود در ذخایر رسمی خود کاسته است.
حجم طلای پولی روسیه در ابتدای اکتبر به حدود ۷۲٫۸ میلیون اونس، معادل ۲۲۶۰ تن، رسیده است.
طبق همین گزارش، میزان کاهش ذخایر طلای روسیه از ابتدای سال ۲۰۲۶ به حدود ۲ میلیون اونس، معادل ۶۲ تن، رسیده است.
دادههای بانک مرکزی روسیه همچنین نشان میدهد ارزش دلاری طلای موجود در ذخایر این کشور در سپتامبر با افت ۹٫۶ درصدی به حدود ۳۰۱٫۶ میلیارد دلار رسیده است.
البته باید میان کاهش ارزش دلاری ذخایر و کاهش حجم فیزیکی طلا تفاوت قائل شد؛ افت ارزش دلاری بهتنهایی به معنای فروش طلا نیست، اما آمار وزنی بانک مرکزی روسیه نیز کاهش واقعی حجم ذخایر را تأیید میکند.
درباره علت این روند، گزارشهای اقتصادی روسیه به استفاده از داراییهای صندوق ملی ثروت و عملیات مرتبط با قواعد مالی دولت اشاره کردهاند.
الویرا نابیولینا، رئیس بانک مرکزی روسیه، نیز در توضیح کاهش ذخایر اعلام کرده است که بخشی از تغییرات به عملیات وزارت دارایی در چارچوب قواعد مالی و همچنین استفاده از طلا در تولید سکه مربوط میشود. او جزئیات بیشتری از معاملات طلای بانک مرکزی را منتشر نکرده است.
این موضوع اهمیت ویژهای دارد؛ زیرا روسیه پس از تحریمهای سال ۲۰۲۲ با محدودیتهایی در مدیریت بخش مهمی از ذخایر خارجی خود مواجه شده و طلا و داراییهای یوانی از جمله داراییهایی هستند که در معرض همان محدودیتهای داراییهای دلاری و یورویی قرار ندارند.
بنابراین، کاهش ذخایر طلای روسیه را باید در ارتباط با فشارهای مالی، هزینههای دولت، محدودیتهای تحریمی و راهبرد مدیریت نقدینگی این کشور بررسی کرد.
ترکیه؛ تغییر مسیر از فروش به خرید مجدد طلا
ترکیه یکی دیگر از بازیگران مهم بازار رسمی طلاست که رفتار ذخایر آن در سال ۲۰۲۶ تغییرات قابلتوجهی داشته است.
بر اساس آمار شورای جهانی طلا، بانک مرکزی ترکیه در ماه اوت ۲۰۲۶ حدود ۳ تن طلا به ذخایر خود اضافه کرده است. این اتفاق پس از سه ماه متوالی فروش خالص طلا رخ داده است.
با وجود این خرید، ترکیه در مجموع از ابتدای سال تا پایان اوت همچنان فروشنده خالص طلا بوده و میزان فروش خالص آن حدود ۸۲ تن گزارش شده است.
این آمار نشان میدهد که افزایش خرید در اوت به معنای بازگشت کامل ترکیه به سیاست انباشت طلا نیست، اما میتواند نشانهای از تغییر شرایط مدیریت ذخایر این کشور باشد.
همچنین دادههای منتشرشده در رسانه اقتصادی CNBC-e ترکیه نشان میدهد ارزش ذخایر طلای بانک مرکزی این کشور در هفته منتهی به ۱۶ اکتبر حدود ۱۰۶٫۹ میلیارد دلار بوده است.
البته تغییر ارزش دلاری ذخایر ترکیه نیز تحت تأثیر قیمت جهانی طلا قرار دارد و نمیتوان تمام تغییرات ارزش آن را به خرید یا فروش فیزیکی نسبت داد.
ترکیه از جمله کشورهایی است که طلا در ساختار ذخایر ارزی آن اهمیت زیادی دارد. به همین دلیل، تحولات ذخایر این کشور میتواند برای ارزیابی تقاضای رسمی طلا در بازارهای نوظهور اهمیت داشته باشد.
انتقال ذخایر طلا؛ رقابت کشورها بر سر محل نگهداری شمشها
یکی از تحولات کمتر مورد توجه در بازار جهانی طلا، تغییر محل نگهداری ذخایر فیزیکی بانکهای مرکزی است.
در سالهای اخیر، موضوع امنیت ذخایر خارجی و امکان دسترسی به داراییهای ملی در شرایط بحرانهای سیاسی و اقتصادی اهمیت بیشتری پیدا کرده است.
در همین زمینه، بانک مرکزی هلند در سپتامبر ۲۰۲۶ اعلام کرد که حدود ۸۶ تن طلا را از نیویورک و اتاوا به لندن منتقل کرده است.
بر اساس بررسی شورای جهانی طلا، هدف این اقدام افزایش نقدشوندگی و قابلیت معامله ذخایر طلا و آمادگی بیشتر برای شرایط بحرانی بوده است.
این انتقال طی ماههای مارس تا اوت انجام شده و در نتیجه آن، سهم لندن از محل نگهداری ذخایر طلای هلند از ۱۸٫۱ درصد به ۳۲٫۱ درصد افزایش یافته است.
نکته قابلتوجه این است که انتقال طلا به لندن به معنای بازگرداندن آن به خاک هلند نبوده، بلکه هدف اصلی، تغییر جغرافیای نگهداری و افزایش دسترسی به بازارهای بینالمللی بوده است.
در همین گزارش، به تجربه فرانسه نیز اشاره شده است. بانک مرکزی فرانسه در سالهای ۲۰۲۵ و ۲۰۲۶ حدود ۱۲۹ تن از طلای نگهداریشده در نیویورک را فروخته و معادل آن را در اروپا خریداری کرده است
بنابراین، این عملیات لزوماً به معنای کاهش ذخایر رسمی طلا نبوده، بلکه نوعی بازآرایی جغرافیایی و مدیریتی ذخایر محسوب میشود
شورای جهانی طلا معتقد است که بانکهای مرکزی در حال توجه بیشتر به سه عامل امنیت نگهداری، دسترسی فیزیکی و قابلیت نقدشوندگی طلا هستند.
این روند میتواند در سالهای آینده بر ساختار بازار جهانی شمش، مراکز تسویه معاملات و اهمیت بازارهایی مانند لندن، سنگاپور و هنگکنگ اثرگذار باشد.
کره جنوبی؛ بازگشت احتمالی به خرید طلا پس از بیش از یک ده
یکی از خبرهای قابلتوجه شرق آسیا به برنامه بانک مرکزی کره جنوبی برای خرید طلا از تولیدکنندگان داخلی مربوط میشود.
بر اساس گزارشی که رویترز در اول اکتبر منتشر کرده، بانک مرکزی کره جنوبی قصد دارد از ماه دسامبر ۲۰۲۶ خرید طلا از تولیدکنندگان داخلی را آغاز کند.
طبق این گزارش، بانک مرکزی انتظار دارد سامانه معاملاتی موردنیاز برای این خریدها تا ۱۴ دسامبر آماده شود. همچنین برآورد شده است که حدود یک تن طلا میتواند در این مرحله برای خرید در دسترس باشد.
بانک مرکزی کره جنوبی از سال ۲۰۱۳ تاکنون خرید جدیدی برای افزایش ذخایر طلای رسمی خود انجام نداده است.
ذخایر طلای این کشور در پایان ژوئن ۲۰۲۶ حدود ۱۰۴٫۴ تن بوده و معادل ۳٫۱ درصد از مجموع ذخایر آن را تشکیل داده است.
اگر برنامه جدید عملیاتی شود، میتواند نشانهای از تغییر تدریجی سیاست مدیریت ذخایر این کشور باشد؛ هرچند حجم احتمالی یکتنی در مقایسه با ذخایر کشورهای بزرگ خریدار طلا رقم قابلتوجهی محسوب نمیشود.
ژاپن؛ ثبات ذخایر فیزیکی طلا در کنار مدیریت داراییهای خارجی
ژاپن برخلاف چین، در سالهای اخیر افزایش قابلتوجهی در حجم فیزیکی ذخایر طلای رسمی خود گزارش نکرده است.
بر اساس آمار وزارت دارایی ژاپن، ارزش ذخایر طلای این کشور در پایان سپتامبر ۲۰۲۶ حدود ۱۱۳٫۶ میلیارد دلار بوده است.
حجم این ذخایر حدود ۲۷٫۲۰ میلیون اونس تروا، معادل تقریباً ۸۴۶ تن طلا، اعلام شده است.
در مجموع، ذخایر خارجی ژاپن در پایان سپتامبر حدود ۱۱۷۸٫۴ میلیارد دلار بوده است.
کاهش ارزش مجموع ذخایر خارجی ژاپن در سپتامبر عمدتاً تحت تأثیر تغییرات ارزش داراییهای ارزی و سایر عوامل بازار قرار داشته است.
در بررسی اطلاعیههای رسمی بانک مرکزی ژاپن و وزارت دارایی این کشور تا ۲ نوامبر، اطلاعیه تازهای درباره خرید یا فروش قابلتوجه ذخایر فیزیکی طلا مشاهده نشد.
ازبکستان، قزاقستان و اردن؛ بازیگران مهمتر از آنچه تصور میشود
تحولات ذخایر طلا تنها به قدرتهای اقتصادی بزرگ محدود نیست.
طبق گزارش شورای جهانی طلا در ۶ اکتبر، بانک مرکزی ازبکستان در اوت ۲۰۲۶ حدود ۸ تن طلا خریداری کرده و مجموع خرید آن از ابتدای سال به حدود ۵۰ تن نزدیک شده است.
ذخایر طلای این کشور به حدود ۴۳۹ تن رسیده و نزدیک به ۹۰ درصد از مجموع ذخایر آن را تشکیل میدهد.
قزاقستان نیز در اوت حدود ۷ تن به ذخایر طلای خود اضافه کرده و میزان خرید آن از ابتدای سال به حدود ۳۶ تن رسیده است.
در مقابل، بانک مرکزی اردن در اوت حدود ۳ تن طلا فروخته است؛ هرچند مجموع خرید خالص این کشور از ابتدای سال همچنان مثبت و حدود ۲ تن بوده است.
این تحولات نشان میدهد که کشورهای دارای ذخایر معدنی و تولیدکنندگان طلا نیز در مدیریت ذخایر رسمی خود نقش فعالی دارند و لزوماً رفتار یکسانی با کشورهای واردکننده طلا ندارند.
چشمانداز بازار؛ چرا رفتار بانکهای مرکزی برای قیمت طلا اهمیت دارد؟
مجموع تحولات بررسیشده نشان میدهد که بازار طلا در حال تجربه دو جریان متفاوت است.
از یک طرف، کشورهایی مانند چین، لهستان، ازبکستان و قزاقستان به افزایش ذخایر طلای خود ادامه میدهند. از طرف دیگر، روسیه و در مقاطعی ترکیه و اردن برای مدیریت نقدینگی و نیازهای مالی بخشی از ذخایر خود را کاهش دادهاند.
بر اساس گزارش شورای جهانی طلا در ۶ اکتبر، بانکهای مرکزی جهان در اوت ۲۰۲۶ مجموعاً ۳۹ تن خرید خالص طلا ثبت کردهاند. میزان خرید خالص گزارششده از ابتدای سال تا پایان اوت نیز به حدود ۱۷۰ تن رسیده است.
این آمار نشان میدهد که با وجود افتوخیز قیمتها، تقاضای رسمی برای طلا همچنان پابرجاست.
از منظر بازار، چند عامل میتواند در میانمدت اهمیت بیشتری پیدا کند:
۱. تداوم خرید چین: اگر بانک مرکزی چین روند خرید ماهانه خود را حفظ کند، تقاضای رسمی این کشور میتواند یکی از عوامل حمایتکننده بازار طلا باشد.
۲. تغییر رفتار روسیه: ادامه کاهش ذخایر روسیه میتواند عرضه بیشتری را وارد بازار کند؛ البته میزان اثرگذاری آن به نحوه انجام معاملات و مقصد طلای عرضهشده بستگی دارد.
۳. بازگشت خریداران آسیایی: برنامه کره جنوبی برای خرید طلا و ادامه خرید چین میتواند نشاندهنده افزایش توجه کشورهای آسیایی به این دارایی استراتژیک باشد.
۴. امنیت ذخایر خارجی: انتقال شمشها میان مراکز نگهداری و افزایش توجه به محل ذخیرهسازی طلا ممکن است ساختار بازارهای فیزیکی و مراکز تسویه بینالمللی را تغییر دهد.
۵. افزایش تقاضای غیررسمی: در صورت افزایش فاصله میان آمار رسمی خرید بانکهای مرکزی و جریان واقعی معاملات فیزیکی، احتمال وجود تقاضای اعلامنشده بیشتر مطرح میشود؛ موضوعی که نیازمند شواهد مستقل است.
تحولات سال ۲۰۲۶ نشان میدهد که طلا همچنان جایگاه مهمی در راهبرد امنیت مالی و مدیریت ذخایر بانکهای مرکزی دارد. درحالیکه برخی کشورها بهدنبال افزایش سهم این فلز در ذخایر خود هستند، برخی دیگر به دلایل مالی و عملیاتی اقدام به فروش یا جابهجایی آن میکنند.
با این حال، استمرار خرید چین در دوره اصلاح قیمتها و افزایش توجه کشورهای آسیایی به مدیریت ذخایر فیزیکی، از اهمیت راهبردی طلا در نظام مالی بینالمللی حکایت دارد.
برای ارزیابی روند میانمدت قیمت طلا، صرفاً دنبالکردن نرخ اونس جهانی کافی نیست؛ بلکه باید جریان واقعی خرید و فروش بانکهای مرکزی، تغییرات ذخایر رسمی و جابهجایی فیزیکی شمشها نیز بهصورت مستمر رصد شود.