کدام سرمایه گذاری ریسک کمتری دارد؟ راهنمای جامع مدیریت ریسک داراییها در اقتصاد تورمی
انتخاب کمریسکترین روش سرمایهگذاری بدون در نظر گرفتن افق زمانی و نرخ تورم، یک اشتباه محاسباتی بزرگ است؛ زیرا داراییهایی مانند سپردههای بانکی با وجود ریسک اصل سرمایه نزدیک به صفر، در برابر تورمهای دورقمی با ریسک شدید کاهش قدرت خرید مواجه میشوند، در حالی که داراییهای فیزیکی مانند طلا، مسکن و نقره ساختار ریسک متفاوتی را ارائه میدهند
انتخاب کمریسکترین روش سرمایهگذاری بدون در نظر گرفتن افق زمانی و نرخ تورم، یک اشتباه محاسباتی بزرگ است؛ زیرا داراییهایی مانند سپردههای بانکی با وجود ریسک اصل سرمایه نزدیک به صفر، در برابر تورمهای دورقمی با ریسک شدید کاهش قدرت خرید مواجه میشوند، در حالی که داراییهای فیزیکی مانند طلا، مسکن و نقره ساختار ریسک متفاوتی را ارائه میدهند و برای عبور از چالشهای اقتصادی به کار گرفته میشوند.
.
| نوع دارایی | ریسک اصل سرمایه | ریسک تورم (کاهش قدرت خرید) | نقدشوندگی | افق زمانی مناسب |
| سپرده بانکی / اوراق گام | بسیار پایین | بسیار بالا | بالا | کوتاهمدت (کمتر از ۶ ماه) |
| صندوقهای درآمد ثابت | بسیار پایین | بالا | بسیار بالا | کوتاهمدت تا میانمدت |
| طلا (صندوق عیار / سکه) | متوسط | پایین | بالا | میانمدت و بلندمدت |
| مسکن و املاک | پایین | بسیار پایین | بسیار پایین | بلندمدت (بالای ۳ سال) |
| نقره (شمش و ساچمه) | متوسط تا بالا (در کوتاهمدت) | بسیار پایین | متوسط تا بالا | بلندمدت (بالای ۲ سال) |
تحلیل مفهوم ریسک در بازار سرمایه ایران و شناخت ابزارها
در ادبیات مالی، ریسک صرفاً به معنای «احتمال از دست رفتن اصل پول» نیست، بلکه شامل «ریسک نقدشوندگی»، «ریسک نوسان قیمت» و «ریسک عدم پوشش تورم» نیز میشود. وقتی کاربری به دنبال کمترین ریسک در سرمایه گذاری است، غالباً هدف او جلوگیری از افت ارزش دارایی در لوای نوسانات شدید بازارهاست.
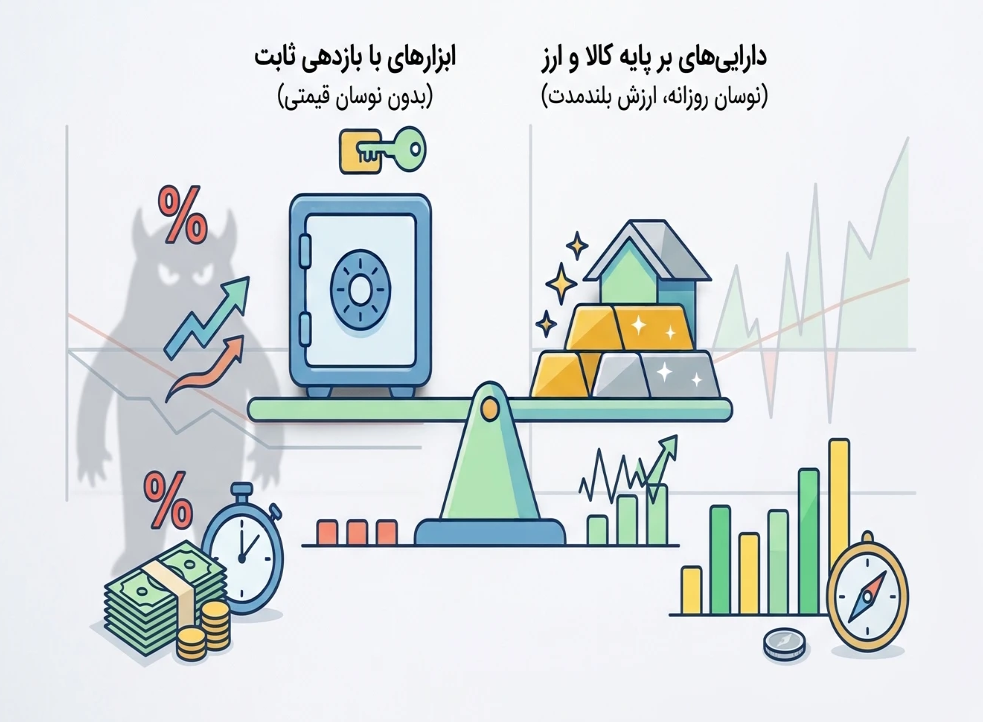
برای درک صحیح از اینکه کدام سرمایه گذاری ریسک کمتری دارد، باید ابزارهای مالی را به دو گروه کلی تقسیم کرد:
ابزارهای با بازدهی ثابت: مانند صندوقهای درآمد ثابت و سپردهها که نوسان قیمتی ندارند اما بازدهی واقعی آنها در شرایط تورمی منفی است.
داراییهای بر پایه کالا و ارز: مانند طلا، نقره و مسکن که نوسان قیمتی روزانه دارند اما در بلندمدت ارزش واقعی خود را حفظ میکنند.
همانطور که در گزارشهای رسمی بانک مرکزی جمهوری اسلامی ایران اعلام شده است، نرخ تورم سالانه در سالهای اخیر همواره از نرخ سود سپردههای بانکی پیشی گرفته و این امر بازدهی واقعی نرخ سود بانکی را در سطح منفی نگه داشته است؛ موضوعی که ساختار تصمیمگیری فعالان اقتصادی را به سمت داراییهای مولد و کالایی سوق میدهد.
ارزیابی ابزارهای کمریسک کلاسیک و سنتی
۱. صندوقهای سرمایهگذاری درآمد ثابت
این صندوقها بخش اعظم داراییهای خود را در اوراق مشارکت و سپردههای بانکی سرمایهگذاری میکنند. ضریب آلفای آنها نزدیک به صفر است و برای افرادی که قصد دارند پول خود را برای مقاطع چندماهه پارک کنند، مناسبترین گزینه محسوب میشوند. با این حال، در برابر تورم ساختاری بلندمدت کارایی لازم را ندارند.
۲. مسکن و املاک و مستغلات
مسکن به دلیل ماهیت غیرمنقول، از سوی اکثر سرمایهگذاران سنتی بهعنوان بهترین و کم ریسک ترین سرمایه گذاری شناخته میشود. ریسک نوسانهای ناگهانی در این بازار بسیار پایین است، اما بزرگترین محدودیت آن نیاز به سرمایه اولیه بسیار سنگین و عدم نقدشوندگی سریع در شرایط رکود است.
| متغیر مقایسهای | صندوق درآمد ثابت | مسکن | طلا و فلزات گرانبها (طلا و نقره) |
| حداقل سرمایه ورود | بسیار کم (از چند صد هزار تومان) | بسیار بالا | کم تا متوسط |
| مقاومت در برابر تورم | ضعیف | بسیار قوی | قوی و سریع |
| کارمزد معاملات | بسیار پایین | بالا (کمیسیون و مالیات) | متوسط |
| ریسک نوسان روزانه | صفر | بسیار کم | متوسط |
نقش فلزات گرانبها در سبد دارایی؛ از طلا تا نقره
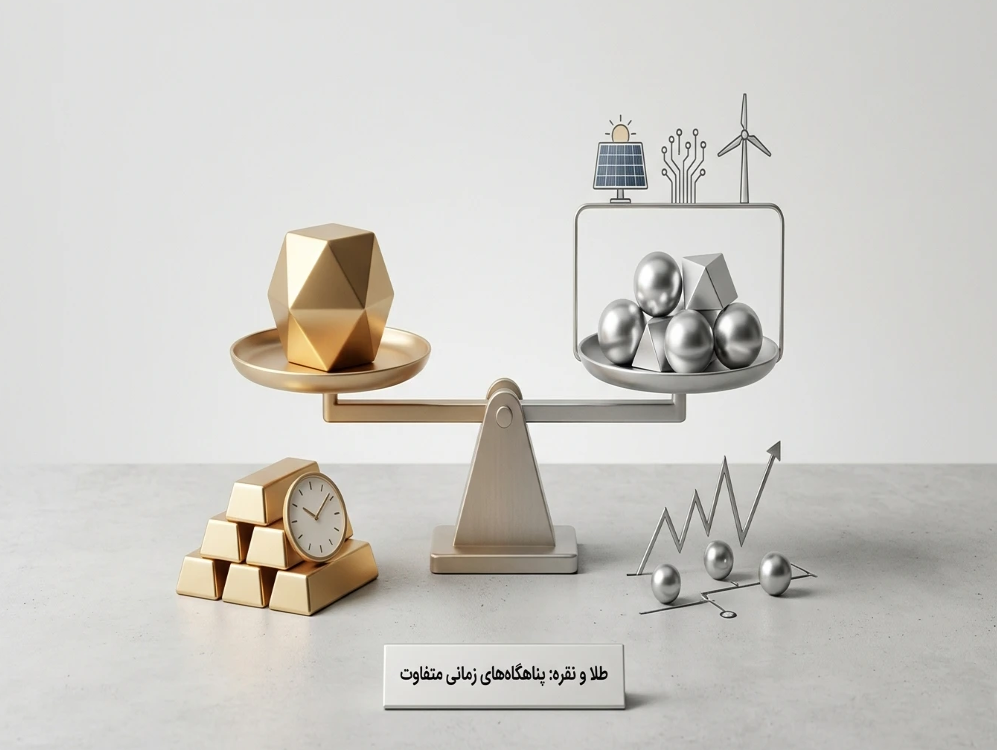
در میان داراییهای کالایی، فلزات گرانبها همواره بهعنوان پناهگاه امن در برابر افت ارزش پول شناخته میشوند. با این حال، رفتار قیمتی طلا و نقره در بازههای زمانی مختلف یکسان نیست و نیاز به تحلیل دقیق افق زمانی دارد.
همانطور که در گزارشهای کیتکو ذکر شده است، نقره غالباً ضریب نوسان بالاتری نسبت به طلا نشان میدهد که منجر به نوسانات قیمت کوتاهمدت شدیدتر میشود، اما از نظر تاریخی در طول دورههای صعودی بلندمدت کالاها، پتانسیل رشد قابلتوجهی را ارائه میدهد و میتواند سود چشمگیری را ثبت کند.
طلا: به دلیل حباب کمتر در قالب صندوقهای مبتنی بر طلا یا سکههای بانکی، ریسک کوتاهمدت و میانمدت کمتری نسبت به بقیه بازارها دارد.
نقره: در کوتاهمدت به دلیل نوسانات شدیدتر بازارهای جهانی و صنعتی، ریسک قیمتی بالاتری تجربه میکند. به همین دلیل برای بازههای زمانی زیر ۶ ماه ابزاری پرریسک محسوب میشود. اما در افق زمانی بلندمدت (بالای ۲ سال)، به دلیل کاربرد گسترده صنعتی در صنایع الکترونیک، پنلهای خورشیدی و انرژیهای تجدیدپذیر، پتانسیل رشد ارزش بالایی دارد. برای افرادی که تمایل دارند در این بازار فعالیت کنند، بررسی مجموعههای تخصصی ارائهدهنده شمش و ساچمه نقره مانند ساچمه خانه شیراز جهت تامین اقلام استاندارد و مورد اطمینان، بخشی از فرآیند ساخت سبد دارایی است.
معیارهای کلیدی برای انتخاب ابزار مناسب سرمایهگذاری
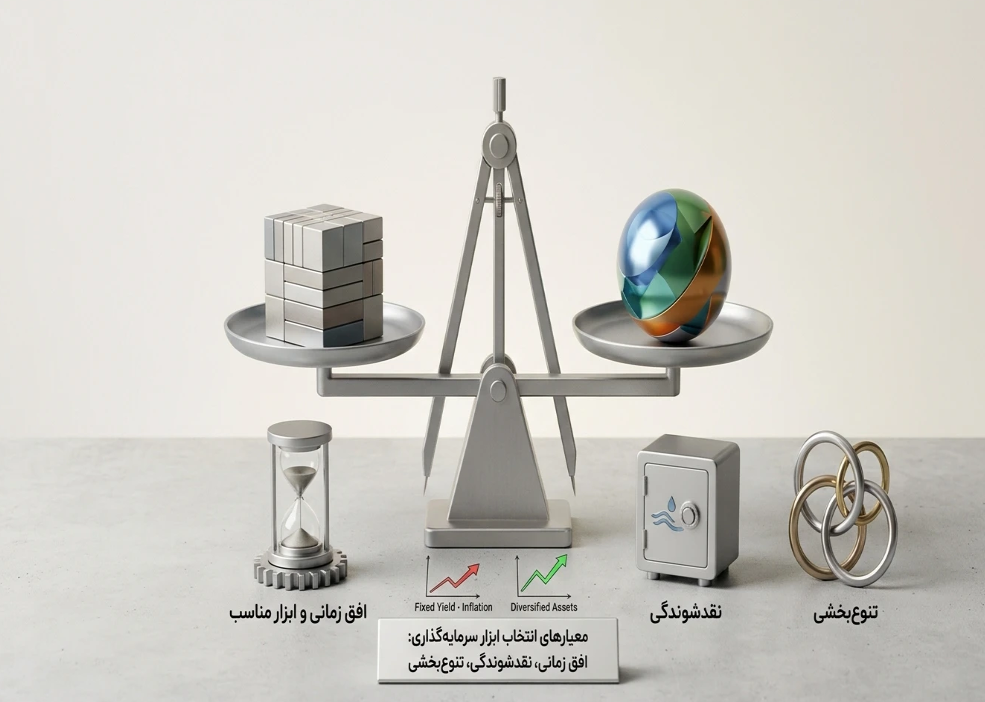
برای انتخاب روش کمریسک، نکات زیر را در نظر بگیرید:
تطابق افق زمانی سرمایهگذاری با دارایی انتخابی (کوتاهمدت = درآمد ثابت، بلندمدت = کالا)
بررسی میزان نقدشوندگی مورد نیاز در صورت بروز شرایط اضطراری در بازار
تنوعبخشی به سبد داراییها (پورتفوی) به جای تمرکز روی یک بازار خاص
محاسبه هزینههای جانبی مانند کارمزد، نگهداری و مالیات بر معاملات داراییهای فیزیکی
دادههای عددی تخصصی و آمارهای بازار
۱. طبق آمارهای رسمی بانک مرکزی جمهوری اسلامی ایران، متوسط نرخ سود علیالحساب سپردههای سرمایهگذاری مدتدار در نظام بانکی در محدوده ۲۰ تا ۲۲.۵ درصد تعیین شده است، در حالی که تورم سالانه اعلامی در سطح بالاتری نوسان داشته و همین فاصله بازدهی واقعی را تحتتأثیر قرار داده است. ۲. بر اساس دادههای شبکه اطلاعرسانی طلا و ارز، بازدهی بلندمدت ۵ ساله فلزات گرانبها همبستگی بالایی با نرخ رشد ارز آزاد داشته است، اگرچه نقره در بازههای کوتاهمدت فصلی نوسانات قیمتی با دامنه دورقمی را به ثبت رسانده است.
پرسشهای متداول (FAQ)
۱. آیا سپردهگذاری بانکی هنوز کمریسکترین روش است؟ از نظر حفظ اصل پول بله، اما از نظر حفظ قدرت خرید در شرایط تورمی، توان مقابله با تورم را به طور کامل ندارد.
۲. برای افق زمانی کمتر از ۶ ماه کدام بازار کمریسکتر است؟ صندوقهای سرمایهگذاری درآمد ثابت و اوراق با بازدهی مشخص مناسبترین گزینه برای این بازه زمانی هستند.
۳. چرا نقره برای سرمایهگذاری کوتاهمدت پرریسک محسوب میشود؟ زیرا دامنه نوسان قیمت روزانه و انس جهانی نقره در کوتاهمدت شدید است، اما در بلندمدت با سودآوری بالایی همراه میشود.
۴. چه راهکاری برای کاهش ریسک در بازار فلزات گرانبها وجود دارد؟ خرید پلهای در فواصل زمانی مشخص و انتخاب محصولات استاندارد بدون اجرت ساخت بالا به کاهش ریسک کمک میکند.
۵. چطور ریسک نقدشوندگی را در مدیریت دارایی کنترل کنیم؟ همواره نگهداری بخشی از سرمایه در ابزارهای با نقدشوندگی فوری مانند صندوقهای درآمد ثابت تعادل سبد دارایی را حفظ میکند.