کمبود نفتکش هزینه انتقال نفت را چندین برابر کرد
در شرایطی که بخش قابل توجهی از توجه بازارهای مالی همچنان به قیمت قراردادهای آتی نفت خام معطوف است، نشانههای مهمتری از فشار در بازار فیزیکی نفت نمایان شده است؛ بازاری که هزینه واقعی جابهجایی نفت، دسترسی به محموله و ظرفیت نفتکشها را منعکس میکند.
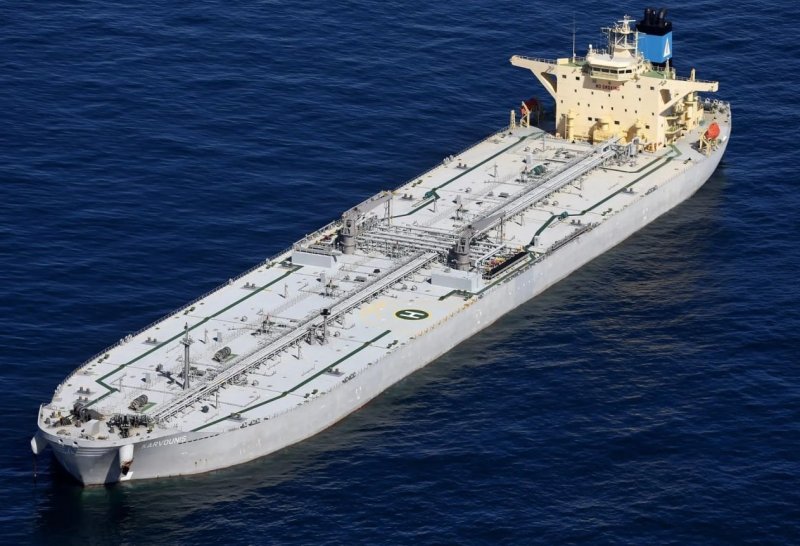
به گزارش سایت طلا، بر اساس دادهای که ابتدا توسط The Kobeissi Letter منتشر و سپس توسط چندین رسانه و پایگاه داده بازار بازنشر شده، هزینه حمل یک محموله استاندارد حدود ۲ میلیون بشکه نفت خام از غرب آفریقا به چین به حدود ۲۳.۵۹ دلار به ازای هر بشکه رسیده است. این رقم در ماه ژوئیه حدود ۶.۵۰ دلار به ازای هر بشکه بود. منبع اولیه رشد این هزینه را طی حدود دو ماه ۲۵۸ درصد اعلام کرده است.
این ارقام را باید در کنار دادههای بازار نفتکشها قرار داد؛ دادههایی که نشان میدهند جهش کرایه نفتکشها صرفاً یک حرکت محدود در یک مسیر خاص نیست، بلکه بخش بزرگی از بازار VLCCها را دربر گرفته است.
عدد ۲۳.۵۹ دلار دقیقاً چه معنایی دارد؟
یک نفتکش VLCC معمولاً ظرفیت حمل حدود ۲ میلیون بشکه نفت دارد. بنابراین اگر هزینه حمل برای هر بشکه ۲۳.۵۹ دلار باشد، هزینه حمل یک محموله کامل در این مسیر به حدود ۴۷.۱۸ میلیون دلار میرسد.
برای مقایسه، با هزینه ۶.۵۰ دلار در ماه ژوئیه، هزینه حمل همان محموله حدود ۱۳ میلیون دلار بود.
یعنی بر اساس ارقام اعلامشده، هزینه حمل یک محموله دو میلیون بشکهای حدود ۳۴ میلیون دلار افزایش یافته است.
نکته مهم این است که این مبلغ قیمت خود نفت نیست؛ بلکه هزینه رساندن نفت به مقصد است. بنابراین هرچه سهم حمل در قیمت نهایی بیشتر شود، مزیت اقتصادی تولیدکنندهای که از مقصد فاصله بیشتری دارد کاهش مییابد و ساختار تجارت جهانی نفت تغییر میکند.
البته اگر صرفاً دو رقم گردشده ۶.۵۰ و ۲۳.۵۹ دلار را با یکدیگر مقایسه کنیم، رشد حدود ۲۶۳ درصد به دست میآید. بنابراین رقم ۲۵۸ درصدی منتشرشده احتمالاً بر مبنای ارقام دقیقتر و گردنشده محاسبه شده است و نباید این اختلاف کوچک را بهعنوان تناقض اساسی تلقی کرد.
چرا هزینه حمل نفت اینقدر بالا رفته است؟
دادههای بازار نشان میدهد چند عامل همزمان در حال فشار آوردن بر بازار نفتکشها هستند.
۱. اختلال در مسیر هرمز
تشدید درگیریها در خاورمیانه باعث افزایش ریسک عبور نفتکشها از تنگه هرمز شده است. رویترز در گزارشهای اخیر خود از کاهش شدید تردد کشتیها در این مسیر خبر داده است؛ طبق دادههای Kpler، در یک آخر هفته تنها پنج کشتی کالایی از تنگه عبور کردند، در حالی که در آخر هفته مشابه هفته قبل این رقم ۳۱ فروند بود.
همزمان گزارشهای دیگری از حمله به نفتکشها در محدوده هرمز منتشر شده است. این اتفاق باعث شده مالکان کشتیها برای پذیرش ریسک بالاتر، نرخهای بیشتری مطالبه کنند و بخشی از ناوگان نیز از مسیرهای پرریسک دور بماند.
۲. انتقال تقاضا از خلیج فارس به غرب آفریقا و اقیانوس اطلس
اختلال در عرضه خاورمیانه باعث شده پالایشگاههای آسیایی به دنبال منابع جایگزین باشند.
رویترز گزارش داد که پالایشگاههای مستقل چین برای تأمین نفت به سمت غرب آفریقا، کانادا و آمریکای جنوبی رفتهاند و خرید محمولههای این مناطق افزایش یافته است. برآورد دو معاملهگر نشان میداد خرید پالایشگاههای مستقل چینی از این مناطق طی چند هفته از ۲۰ میلیون بشکه فراتر رفته است.
این تحول یک اثر مهم دارد: نفتی که قبلاً از فاصله کوتاهتری از خلیج فارس به آسیا میرسید، اکنون باید از مناطق بسیار دورتر تهیه شود.
در نتیجه، تقاضا برای نفتکش افزایش مییابد و هر کشتی نیز مدت بیشتری در سفر باقی میماند.
پدیده مهمتر: «تنمایل» در بازار نفت
یکی از مفاهیم کلیدی برای فهم شرایط کنونی، Ton-Mile یا «تنمایل» است.
اگر یک میلیون بشکه نفت ۵ هزار کیلومتر جابهجا شود، نیاز حملونقل آن بسیار کمتر از زمانی است که همان نفت ۱۵ هزار کیلومتر جابهجا شود.
در شرایط فعلی، حتی اگر حجم فیزیکی نفت جابهجاشده تغییر شدیدی نکند، تغییر مبدأ و مقصد میتواند تقاضا برای نفتکش را بهشدت افزایش دهد.
Lloyd's List گزارش کرده است که افزایش محمولههای نفت از حوزه آتلانتیک به آسیا در جریان بحران هرمز، نفتکشها را برای مدت طولانیتری در سفر نگه داشته و همین مسئله ظرفیت مؤثر ناوگان را کاهش داده است.
به بیان ساده، بازار ممکن است نفت کافی برای معامله داشته باشد، اما نفتکش کافی برای جابهجایی سریع آن در مسیرهای جدید نداشته باشد.
نرخ نفتکشهای VLCC وارد محدودههای بیسابقه شده است
دادههای Baltic Exchange که توسط Lloyd's List گزارش شده، ابعاد این اتفاق را بهتر نشان میدهد.
در ۱۱ سپتامبر، شاخص مسیر غرب آفریقا به چین برای VLCCها به حدود ۴۱۰,۷۵۹ دلار در روز رسیده بود؛ رقمی که نسبت به هفته قبل ۸۸ درصد و نسبت به یک ماه قبل حدود ۲۸۰ درصد افزایش داشت.
همزمان نرخ مسیر خلیج فارس به چین به حدود ۹۸۲ هزار دلار در روز رسیده بود.
نرخ عمان به چین حدود ۵۷۱ هزار دلار در روز بود.
در مسیر خلیج آمریکا به چین نرخ حدود ۲۷۰ هزار دلار در روز گزارش شد.
Lloyd's List این وضعیت را جهشی تاریخی در بازار VLCC توصیف کرده است.
رویترز نیز در ۱۱ سپتامبر گزارش داد که نرخ نفتکشهای VLCC برای بارگیری در خلیج عمان و حرکت به سمت چین به حدود ۴۵۰ واحد Worldscale، معادل تقریبی ۱۱.۵ دلار برای هر بشکه، رسیده است؛ همزمان نرخهای مسیر غرب آفریقا به آسیا نیز به رکوردهای جدید نزدیک شده بودند.
چند روز بعد، دادههای بازار حتی ارقام بالاتری را نشان دادند. گزارشهای ۱۴ سپتامبر از عبور نرخ VLCC در مسیر خلیج فارس به چین از یک میلیون دلار در روز خبر میدادند. در همان زمان نرخ روزانه مسیر غرب آفریقا به چین نیز حدود ۴۴۱ هزار دلار گزارش شد.
چرا غرب آفریقا هم با بحران نفتکش مواجه شده است؟
در نگاه اول ممکن است عجیب باشد که اختلال در خلیج فارس باعث گران شدن حمل نفت از نیجریه و آنگولا به چین شود.
اما سازوکار بازار نفتکش این رابطه را توضیح میدهد.
وقتی نفتکشها برای انتقال محمولههای خلیج فارس به مسیرهای طولانیتر یا پرریسکتر اختصاص پیدا میکنند، تعداد نفتکشهای آزاد در بازار آتلانتیک کاهش مییابد.
از سوی دیگر، افزایش خرید چین از غرب آفریقا باعث افزایش تقاضا برای همین نفتکشها میشود.
در نتیجه، دو طرف بازار همزمان تحت فشار قرار میگیرند:
تقاضای بیشتر برای کشتی + عرضه مؤثر کمتر کشتی = جهش نرخ کرایه
Lloyd's List نیز به افزایش خرید چین و بازگشت این کشور به بازار برای بازسازی ذخایر نفتی بهعنوان یکی از عوامل مهم فشار بر بازار نفتکش اشاره کرده است.
بحران فقط به نفتکش محدود نیست
هزینه سوخت کشتیها یا Bunker نیز افزایش یافته است.
Mint در گزارشی در ۱۴ سپتامبر به نقل از منابع مطلع نوشت نرخ اجاره روزانه نفتکشهای مرتبط با حمل نفت به هند طی حدود دو هفته بیش از دو برابر شده و از حدود ۱۰۰ هزار دلار به حدود ۲۵۰ هزار دلار رسیده است. همان گزارش از افزایش حدود ۵۰ درصدی قیمت سوخت کشتیها و افزایش هزینه بیمه نیز خبر میدهد.
بنابراین هزینه نهایی حمل نفت تحت تأثیر چند مؤلفه قرار گرفته است:
نرخ اجاره خود نفتکش؛
حق بیمه ریسک جنگ؛
قیمت سوخت کشتی؛
افزایش زمان سفر؛
تغییر مسیرها؛
کمبود نفتکشهای آماده به کار؛
و هزینههای مربوط به تأخیر و انتظار.